Quizá te ha pasado: alguien en la oficina dice que «ahorrar ya no sirve, hay que invertir», y otra persona de tu familia te cuenta que perdió plata en una inversión que prometía demasiado. Y tú te quedas en medio, con tu cuenta de ahorros y la duda de si estás haciendo bien o mal. Entender la diferencia entre ahorrar e invertir te quita mucho de esa confusión, porque no se trata de elegir un bando, sino de saber qué herramienta usar para cada meta. Aquí vemos qué es cada cosa, qué riesgo tiene y en qué orden suele tener sentido usarlas.
¿Cuál es la diferencia entre ahorrar e invertir?
La forma más sencilla de verlo es pensar en tres preguntas: ¿cuándo voy a necesitar este dinero?, ¿cuánto riesgo puedo aceptar? y ¿qué espero que haga mi dinero mientras tanto?
- Ahorrar es apartar dinero y mantenerlo seguro y a mano. Lo importante es que esté ahí cuando lo necesites. Suele estar en una cuenta de ahorros o en un depósito a plazo fijo, y crece poco o casi nada.
- Invertir es destinar dinero a algo que puede generar un rendimiento con el tiempo: fondos de inversión, acciones, bonos. Puede crecer más que el ahorro, pero también puede bajar, sobre todo en plazos cortos.
Dicho de otra forma: el ahorro protege tu tranquilidad de hoy; la inversión busca hacer crecer tu dinero para dentro de varios años.
Cuándo te sirve ahorrar
El ahorro es tu mejor aliado cuando el dinero tiene una fecha cercana o una misión de protección. Por ejemplo:
- Tu colchón para imprevistos. Un fondo de emergencia tiene que estar disponible rápido y sin sustos: si se daña la refri o te quedas unos meses sin ingreso, no puedes esperar a que «se recupere el mercado».
- Metas de corto plazo, más o menos de menos de dos o tres años: la matrícula de enero, la entrada de un carro, o un viaje a la Costa.
- Gastos que ya sabes que vienen, como el SOAT, la renovación de la matrícula vehicular o los útiles escolares.
Algo que da calma en Ecuador: las cuentas de ahorro, las cuentas corrientes y los depósitos a plazo fijo en bancos y cooperativas autorizados están protegidos por el Seguro de Depósitos de la COSEDE, hasta un monto máximo que depende de la entidad y de su segmento.
Cuándo tiene sentido invertir
Invertir empieza a tener sentido cuando se cumplen algunas condiciones básicas:
- Ya tienes un colchón para imprevistos y no estás pagando deudas caras, como el saldo rotativo de la tarjeta.
- La meta está lejos: varios años por delante, por ejemplo tu jubilación, la universidad de tus hijos o una casa a largo plazo.
- Puedes dejar ese dinero quieto aunque su valor suba y baje por el camino, sin necesitarlo de urgencia.
El tiempo es lo que permite que una inversión tenga margen para recuperarse de las caídas. Por eso no suele recomendarse invertir el dinero que vas a necesitar el próximo año. Si quieres conocer los conceptos básicos antes de dar el paso, tenemos una guía para invertir desde cero.
Ahorro e inversión, lado a lado
- Objetivo: el ahorro protege y deja el dinero disponible; la inversión busca crecimiento.
- Plazo: el ahorro va bien para el corto plazo; la inversión, para el mediano y largo plazo.
- Riesgo: el ahorro tiene un riesgo bajo; en la inversión el valor puede bajar y no hay rendimientos garantizados.
- Disponibilidad: el ahorro suele estar a mano; algunas inversiones tardan en convertirse en efectivo o tienen costos si sales antes.
- Lo que conviene vigilar: en el ahorro, que la inflación, aunque sea baja, va quitando poder de compra con los años; en la inversión, las comisiones y quién te la ofrece.
Un depósito a plazo fijo queda en un punto intermedio: rinde algo más que una cuenta de ahorros a cambio de dejar el dinero quieto un tiempo, y sigue siendo una opción conservadora.
¿En qué orden usarlos? Una ruta sencilla
No hay una única receta, pero muchas guías de educación financiera proponen un orden parecido:
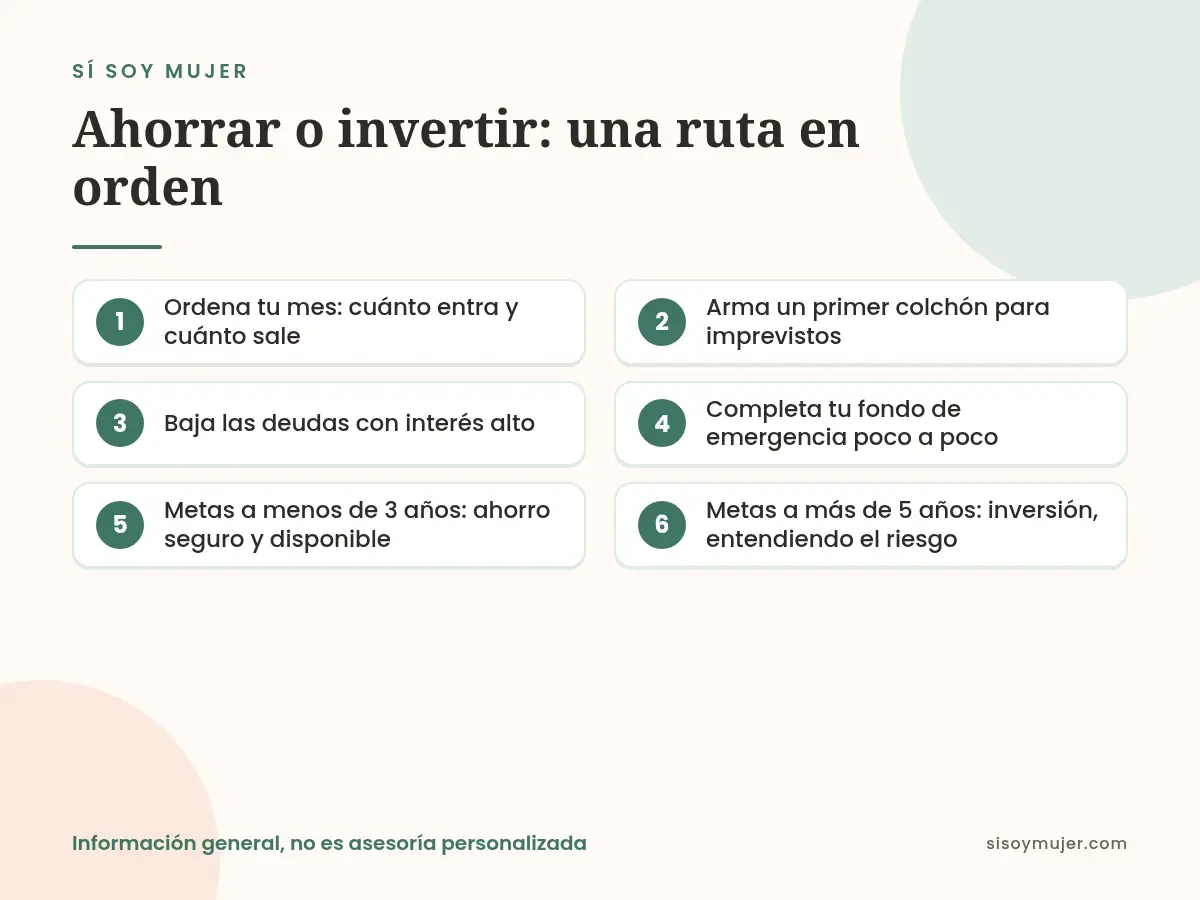
- Ordena tu mes. Saber cuánto entra y cuánto sale es la base de todo.
- Arma un primer colchón, aunque sea pequeño, para que un imprevisto no te lleve a la tarjeta.
- Baja las deudas caras. Pagar un interés alto suele costar más de lo que una inversión prudente podría darte.
- Completa tu fondo de emergencia poco a poco.
- Invierte para metas lejanas, con montos que puedas sostener y entendiendo lo que compras.
Puedes avanzar en varios pasos a la vez y a tu ritmo. Como pasa con los hábitos pequeños, una cantidad modesta pero constante suele pesar más que un gran esfuerzo que no puedes mantener.
Señales para desconfiar de una «inversión»
Cuando ya conoces la diferencia entre ahorrar e invertir, también es más fácil detectar ofertas que no cuadran. Ten cuidado si:
- Te prometen ganancias altas y garantizadas en poco tiempo.
- Te piden traer a más personas para ganar.
- Te presionan para decidir hoy mismo o te dicen que es «solo para unos pocos».
- La entidad no aparece como autorizada por la Superintendencia de Bancos, la de Economía Popular y Solidaria o la de Compañías, Valores y Seguros, según el caso.
Preguntar, pedir todo por escrito y tomarte unos días no te hace desconfiada: te hace cuidadosa. La educación financiera de la Superintendencia de Bancos ofrece materiales gratuitos para seguir aprendiendo.
UN PASO PARA HOY
Haz una lista corta de tus metas con dinero y, al lado de cada una, escribe cuándo la necesitas: «menos de 3 años» o «más de 5 años». Las primeras son de ahorro; las segundas pueden ser de inversión cuando tengas tu colchón. Con eso ya aplicas la diferencia entre ahorrar e invertir a tu vida real.
Este artículo es informativo y no reemplaza la asesoría financiera personalizada. Antes de invertir, verifica que la entidad esté autorizada, lee las condiciones y, si tienes dudas, consulta con una persona asesora certificada e independiente.
Ahorrar no es «quedarse atrás», e invertir no es solo para quien tiene mucho dinero. Son dos herramientas para momentos distintos de tu vida. Empieza por la que te dé más tranquilidad hoy y deja que la otra llegue cuando tengas la base lista. Tu ritmo también cuenta.
Si quieres practicar con más guía, los Bites de Dinero y finanzas reúnen microclases breves para hacerlo paso a paso, a tu ritmo.
SIGUE EN EL UNIVERSO DE ISABELLA
Para llevarlo a tu día
TAMBIÉN TE PUEDE SERVIR

Preguntas frecuentes
¿Un depósito a plazo fijo es ahorro o inversión?
Está en un punto intermedio. Se suele considerar una forma de ahorro conservadora: rinde un interés pactado a cambio de no mover el dinero durante un plazo, y en entidades autorizadas está dentro del Seguro de Depósitos hasta el monto que corresponda.
¿Cuánto necesito para empezar a invertir?
Depende del instrumento: algunos fondos aceptan montos pequeños. Más que el monto, importa tener antes un colchón para imprevistos y entender en qué inviertes y qué costos tiene.
¿Puedo perder dinero si invierto?
Sí. Las inversiones pueden bajar de valor y los rendimientos pasados no garantizan los futuros. Por eso se recomienda invertir solo dinero que no necesitarás en varios años.
¿Es mejor guardar el dinero en casa que en el banco?
Guardar efectivo en casa te expone a robos o pérdidas. Una cuenta en una entidad autorizada suele ser más segura y está protegida por el Seguro de Depósitos dentro de sus límites.
