Muchos presupuestos fracasan no por falta de voluntad, sino porque no se parecen a la vida de quien los hace: no incluyen imprevistos, regalos o un café con una amiga. En Sí Soy Mujer creemos que un presupuesto que se parece a tu vida es el que puedes sostener sin sentir que te castigas. Esta guía propone un método sencillo y flexible. Es contenido informativo y no sustituye el asesoramiento financiero personalizado.
¿Qué es un presupuesto que se parece a tu vida y qué no?
Es una herramienta para saber adónde va tu dinero y decidir con intención. No es una lista de prohibiciones ni un examen moral sobre tus gastos. Un presupuesto así:
- Parte de datos reales, no de lo que «debería» gastarse.
- Incluye disfrute, porque sin él es difícil mantenerlo.
- Prevé imprevistos, con un pequeño margen o un fondo aparte.
- Se revisa y se ajusta, porque tu vida cambia.
También conviene distinguir entre gastos fijos (alquiler, seguros), variables (comida, transporte) y ocasionales (regalos, arreglos, matrículas). Estos últimos son los que más suelen romper presupuestos. Una idea sencilla es sumar lo que gastas al año en ocasionales y dividirlo entre doce para apartar una cantidad mensual.
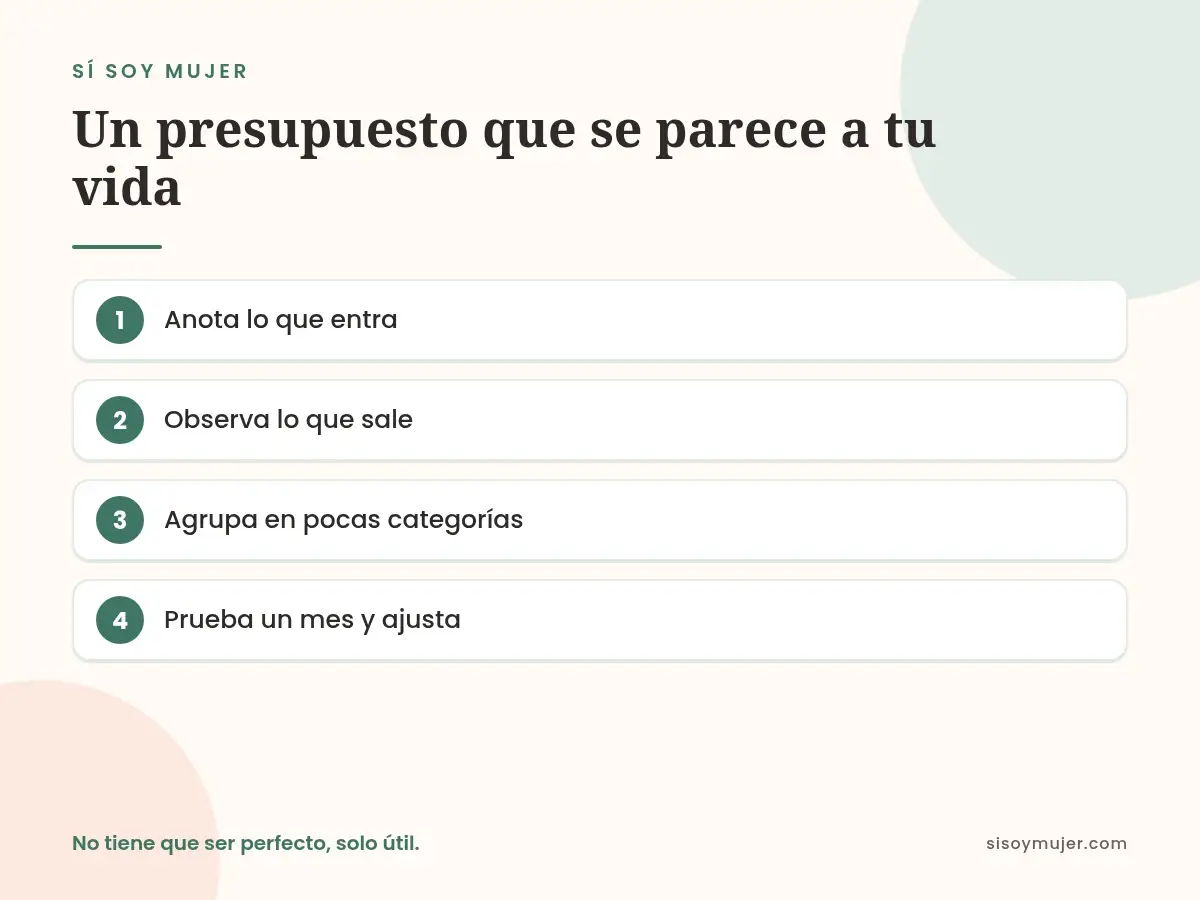
Cuatro pasos para armar tu presupuesto
- Anota lo que entra. Todos tus ingresos regulares del mes; si varían, usa un promedio prudente.
- Observa lo que sale. Revisa extractos y recibos de uno o dos meses. Sin juzgar, solo registrar.
- Agrupa en pocas categorías. Por ejemplo: básicos (vivienda, comida, transporte), compromisos (deudas, suscripciones), ahorro y disfrute.
- Asigna y ajusta. Reparte tus ingresos en esas categorías y prueba durante un mes. Después, corrige lo que no funcionó.
Una guía práctica y gratuita de la CFPB recuerda que hacer un seguimiento regular de tu dinero te ayuda a ver oportunidades de ajuste. CFPB: guía de ahorro
Un ejemplo de reparto, para adaptar
| Categoría | Qué incluye | Idea de enfoque |
|---|---|---|
| Básicos | Vivienda, comida, transporte, salud | Primero lo esencial |
| Compromisos | Deudas, seguros, suscripciones | Revisa lo que ya no usas |
| Ahorro | Fondo de emergencia, metas | Aporta primero, no «lo que sobre» |
| Disfrute | Ocio, regalos, cuidados personales | Un espacio sin culpa |
Una forma útil de empezar es poner nombre al dinero: una cuenta o un sobre para cada categoría puede hacerlo más visible. Si prefieres lo digital, una hoja de cálculo sencilla o una aplicación gratuita sirven igual; lo importante es que la herramienta te resulte cómoda y no una carga más.
No existe un porcentaje mágico para todas. Algunas personas usan reglas generales como punto de partida, pero el mejor reparto es el que encaja con tus ingresos, tu ciudad y tus responsabilidades.
Cómo mantenerlo sin agobiarte
Elige un día fijo al mes (por ejemplo, el primer domingo) para revisar el presupuesto durante veinte minutos. Si te saltas un mes, no pasa nada: retoma. Cuando un gasto se desvía, pregúntate qué lo provocó en vez de culparte.
Con el tiempo, notarás que el presupuesto también cambia con las estaciones de la vida: más gastos en septiembre por la vuelta al cole, menos en los meses de poco movimiento, un ingreso extra por un trabajo ocasional. Anticipar esos vaivenes en un calendario sencillo evita sorpresas y la sensación de «fallar».
Un presupuesto funciona mejor cuando se combina con otras decisiones: crear un fondo de emergencia para imprevistos y conversar sobre el dinero con tu pareja o tu familia, como proponemos en hablar de dinero en pareja. Y si quieres ordenar también tu entorno para gastar menos y vivir mejor, esta lectura sobre ordenar sin hacerlo todo hoy puede inspirarte.
Si notas que tus deudas o gastos te superan, consulta con servicios de orientación al consumidor de tu país o con una profesional financiera.
¿Qué hacer cuando el presupuesto no cuadra?
A veces los números no alcanzan, y eso no es un fallo personal: puede deberse a ingresos bajos, gastos fijos altos o imprevistos. Antes de recortar el disfrute, revisa los gastos fijos: suscripciones, seguros o servicios que puedas renegociar o cambiar. Después, observa los variables, y deja el ocio como último ajuste.
Si aun así no llegas, conviene buscar información sobre ayudas, orientación al consumidor o servicios de asesoramiento gratuitos en tu país. No es una cuestión de fuerza de voluntad: a veces el reto es estructural, y reconocerlo te quita culpa y te permite buscar apoyos adecuados.
UN PASO PARA HOY
Abre la app de tu banco y suma solo tus gastos básicos del último mes. Con ese número ya tienes la base de tu presupuesto.
Este contenido es informativo y no sustituye el asesoramiento financiero profesional.
Si quieres seguir con calma, los Bites de Dinero y finanzas ofrecen microclases breves, y en la comunidad puedes compartir cómo organizas tu dinero.
SIGUE EN EL UNIVERSO DE ISABELLA
Para llevarlo a tu día
TAMBIÉN TE PUEDE SERVIR

Preguntas frecuentes
¿Cuánto tiempo lleva hacer un presupuesto?
El primero puede llevar una o dos horas; las revisiones mensuales, unos veinte minutos.
¿Qué hago si mis ingresos cambian cada mes?
Usa un promedio prudente o el mes más bajo como base, y reserva un margen para los meses buenos.
¿Un presupuesto debe incluir gastos de disfrute?
Sí. Reservar algo para disfrutar ayuda a mantener el presupuesto en el tiempo.
¿Cada cuánto debo revisarlo?
Una vez al mes suele bastar, y cada vez que cambie algo importante en tu vida.
