Tienes la tarjeta que usaste para los útiles, el préstamo de la cooperativa, el diferido del celular y quizá esos cien dólares que te prestó tu hermana. Quieres salir de ahí y la pregunta es: ¿bola de nieve o avalancha? Si te quedaste dando vueltas entre los dos, tranquila: no se trata de acertar con la fórmula perfecta, sino de encontrar el orden de pago que encaje con tu bolsillo y con tu ánimo.
Si todavía estás en el primer paso, te recomendamos empezar por nuestra guía de cómo salir de deudas sin sentirte abrumada, donde armamos la lista completa y protegemos lo básico. Aquí damos el siguiente paso: comparar los dos métodos con calma y elegir uno.
¿Qué tienen en común los dos métodos?
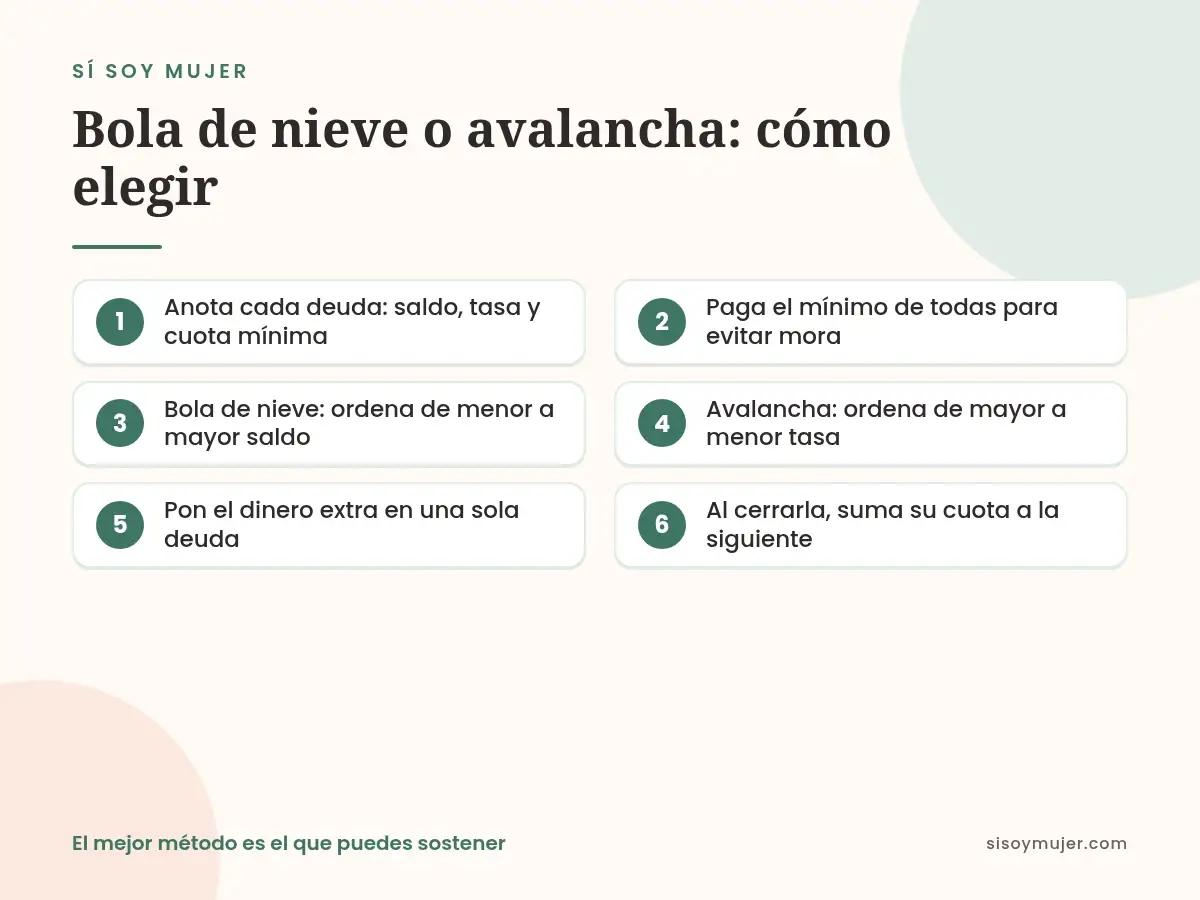
Los dos métodos comparten las mismas reglas de base:
- Pagas al menos el mínimo de todas tus deudas cada mes, para evitar mora y recargos.
- Eliges una sola deuda objetivo y le pones todo el dinero extra que puedas, aunque sean pocos dólares.
- Cuando esa deuda se termina, no te quedas con la cuota libre: la sumas a la siguiente deuda de la lista. Así el pago crece como una bola que rueda.
La Oficina para la Protección Financiera del Consumidor de Estados Unidos describe esta misma lógica en su guía para reducir deudas: lo único que cambia entre un método y otro es el orden de la lista.
Método bola de nieve: empezar por la deuda más pequeña
Ordenas tus deudas de menor a mayor saldo, sin mirar la tasa. Pones el dinero extra en la más pequeña hasta cerrarla, y después pasas a la siguiente.
- Lo bueno: ves resultados pronto. Tachar una deuda de la lista da alivio y ganas de seguir.
- Lo que conviene saber: puede costarte más en intereses en total, porque mientras tanto la deuda más cara sigue creciendo.
Va bien contigo si te cuesta mantener la motivación o necesitas sentir que avanzas.
Método avalancha: empezar por la deuda más cara
Ordenas tus deudas de la tasa de interés más alta a la más baja, sin importar el saldo. Suele quedar arriba la tarjeta de crédito en saldo rotativo o algún crédito de consumo caro.
- Lo bueno: atacas primero lo que más te cuesta, así que normalmente pagas menos intereses y puedes terminar antes.
- Lo que conviene saber: si la deuda más cara también es grande, pueden pasar meses sin tachar ninguna deuda, y eso desanima.
Va bien contigo si te motiva ahorrar dinero y puedes ser constante aunque el avance no se vea enseguida.
Bola de nieve o avalancha: un ejemplo para comparar
Imagina, solo como ejemplo, a Daniela con tres deudas: una tarjeta pequeña de 300 dólares, un préstamo de la cooperativa de 1.200 y otra tarjeta de 2.000 que tiene la tasa más alta de las tres. Cada mes paga los mínimos y le quedan unos dólares extra.
- Con bola de nieve, pone el extra en la tarjeta de 300. La cierra primero y suma esa cuota al préstamo.
- Con avalancha, pone el extra en la tarjeta de 2.000, porque es la que más intereses le cobra. Tarda más en cerrar la primera deuda, pero deja de alimentar a la más cara.
¿Cuál es mejor entre bola de nieve o avalancha? Depende de qué le pesa más a Daniela: ver avances rápidos o pagar menos intereses. Para saber cuánto ahorras de verdad, revisa la tasa y el saldo en tu estado de cuenta o pide la tabla de amortización a tu banco o cooperativa; los números cambian mucho de una persona a otra.
¿Qué método va contigo? Cuatro preguntas para decidir
Respóndelas con honestidad, sin juzgarte:
- ¿Qué te hace rendirte más rápido? Si es no ver progreso, la bola de nieve te sostiene. Si es sentir que «regalas» dinero en intereses, la avalancha te va a gustar más.
- ¿Cuántas deudas tienes? Con muchas deudas pequeñas, cerrar varias pronto simplifica tu mes y tu cabeza.
- ¿Qué tan distintas son las tasas? Si una deuda cobra bastante más que las demás, la avalancha suele tener más sentido.
- ¿Tu ingreso es fijo o variable? Si es variable, elige el método que te resulte más fácil de retomar en los meses flojos.
También existe un camino mixto: cerrar primero una o dos deudas pequeñas para tomar impulso y luego pasar a la más cara.
Antes de empezar: cuidados en el contexto ecuatoriano
En Ecuador las deudas suelen mezclarse: tarjetas con consumos corrientes y diferidos, créditos de consumo en bancos o cooperativas y préstamos entre familia. Algunas ideas para que tu método funcione:
- Separa el saldo rotativo de los diferidos. Cuando pagas solo el mínimo de la tarjeta entras en saldo rotativo, que genera intereses de financiamiento. Revisa en tu estado de cuenta qué parte es rotativa y qué parte son cuotas diferidas, porque pueden tener costos distintos.
- Pregunta antes de abonar extra. Consulta en tu banco o cooperativa cómo se aplica un abono adicional (a capital o a cuotas futuras) y si hay algún costo por precancelar.
- Ten un colchón mínimo. Un pequeño fondo de emergencia evita que un imprevisto te devuelva a la tarjeta.
- Las deudas con familia también cuentan. Ponlas en la lista y acuerden un plazo realista.
Si quieres profundizar en tus derechos como usuaria y en cómo funcionan los productos financieros, la educación financiera de la Superintendencia de Bancos ofrece talleres y materiales gratuitos.
UN PASO PARA HOY
Abre tus estados de cuenta y anota en una hoja tres datos de cada deuda: saldo, tasa de interés y cuota mínima. Ordena la lista dos veces, una por saldo y otra por tasa, y mira cuál te da más tranquilidad. Esa ya es tu respuesta entre bola de nieve o avalancha, al menos para este mes.
Este artículo es informativo y no reemplaza la asesoría financiera personalizada. Si tus cuotas ya superan lo que puedes pagar, conversa cuanto antes con tu banco o cooperativa sobre opciones de refinanciamiento o reestructuración.
Pagar deudas es una carrera de fondo. Habrá meses en los que solo alcances el mínimo, y está bien: retomas cuando puedas. Como pasa con los hábitos pequeños, lo que suma es la constancia más que la intensidad. Cada deuda que cierras, por pequeña que sea, es espacio que recuperas para ti.
Si quieres practicar con más guía, los Bites de Dinero y finanzas reúnen microclases breves para hacerlo paso a paso, a tu ritmo.
SIGUE EN EL UNIVERSO DE ISABELLA
Para llevarlo a tu día
TAMBIÉN TE PUEDE SERVIR


Preguntas frecuentes
¿Cuál ahorra más dinero, la bola de nieve o la avalancha?
En general, la avalancha, porque reduce primero la deuda que más intereses cobra. La diferencia depende de tus saldos y tasas: si son parecidas, la diferencia puede ser pequeña.
¿Puedo cambiar de método a mitad de camino?
Sí. Si empezaste con avalancha y te estás desanimando, puedes cerrar una deuda pequeña para tomar impulso. Lo importante es no dejar de pagar los mínimos.
¿Qué hago con el dinero extra si un mes no me sobra nada?
Paga solo los mínimos ese mes, sin culpa. El método sigue vigente; retomas los abonos extra cuando tu presupuesto lo permita.
¿Conviene juntar todas mis deudas en un solo préstamo?
Puede ayudar si la nueva tasa y el costo total son realmente menores y si dejas de usar las tarjetas mientras pagas. Compara por escrito antes de firmar.
