Quizá abres la app del banco con un poco de miedo, o llegas a fin de mes preguntándote en qué se fue todo. Si alguna vez has pensado «yo no sirvo para el dinero», respira: casi nadie nos enseñó a organizar finanzas personales, y aprender ahora no es tarde ni vergonzoso.
En Sí Soy Mujer hablamos del dinero como una herramienta de libertad, no como un examen. Organizarte no significa vivir con culpa por cada café ni volverte experta en inversiones. Significa tener claridad: saber qué entra, qué sale y qué decisiones quieres tomar con lo que tienes. Esta guía va paso a paso, a tu ritmo, y termina con un gesto pequeño para hoy.
¿Por qué cuesta tanto organizar finanzas personales?
Antes de los pasos, vale la pena nombrar lo que pesa. Para muchas mujeres, el dinero viene con historias: en casa no se hablaba de él, alguien más «se encargaba», o aprendimos que preguntar por números era de mala educación. A eso se suma la carga del día a día, ingresos que varían y gastos de cuidado que nadie anota.
Por eso, cuando intentas organizar finanzas personales, a veces aparece la evitación: mejor no mirar. Es una reacción humana. El problema es que lo que no se mira suele crecer en la cabeza y convertirse en ansiedad difusa. Mirar con calma, aunque los números no sean bonitos, suele dar más alivio que seguir adivinando.
Una idea que ayuda: no estás haciendo un juicio sobre ti, estás reuniendo información. Los números de hoy son un punto de partida, no una calificación.
Paso 1: mira tus números durante un mes
El primer paso es conocer tu foto real. Durante un mes, anota lo que entra y lo que sale. Puede ser en una libreta, en una hoja de cálculo o en las notas del móvil; lo importante es que sea fácil para ti.
- Ingresos: sueldo, trabajos extra, ventas, pensiones o cualquier dinero que recibas. Si tus ingresos cambian de mes a mes, calcula un promedio de los últimos meses.
- Gastos fijos: arriendo, servicios básicos, internet, transporte, cuotas de deudas, colegio.
- Gastos variables: comida, salidas, ropa, regalos, imprevistos pequeños.
- Gastos invisibles: suscripciones, comisiones bancarias, delivery, antojos frecuentes.
Guías públicas de educación financiera, como la de la Comisión Federal de Comercio sobre cómo hacer un presupuesto, proponen justamente esto: reunir facturas y recibos, sumar ingresos, restar gastos y ver si el resultado queda por encima o por debajo de cero.
Paso 2: arma un plan sencillo (no una cárcel)
Con tus números a la vista, toca decidir. Un presupuesto no es una lista de prohibiciones: es un plan de cómo quieres repartir tu dinero antes de que el mes decida por ti. Si buscas uno que encaje con tus días reales, te puede servir la idea de un presupuesto que se parece a tu vida, con margen para lo que te importa.
Una referencia muy usada es la regla 50/30/20: alrededor de la mitad para necesidades, una parte para deseos y otra para ahorro o pago de deudas. Tómala como punto de partida, no como ley. Si vives en una ciudad cara o sostienes a tu familia, tus necesidades pueden ocupar más. Lo valioso es que el ahorro tenga un lugar propio, aunque al principio sea pequeño.
Tres preguntas para tu plan:
- ¿Qué gastos no se negocian este mes?
- ¿Qué gasto podría bajar un poco sin que tu vida se vuelva gris?
- ¿Cuánto puedes apartar primero, apenas llega el dinero, aunque sea poco?
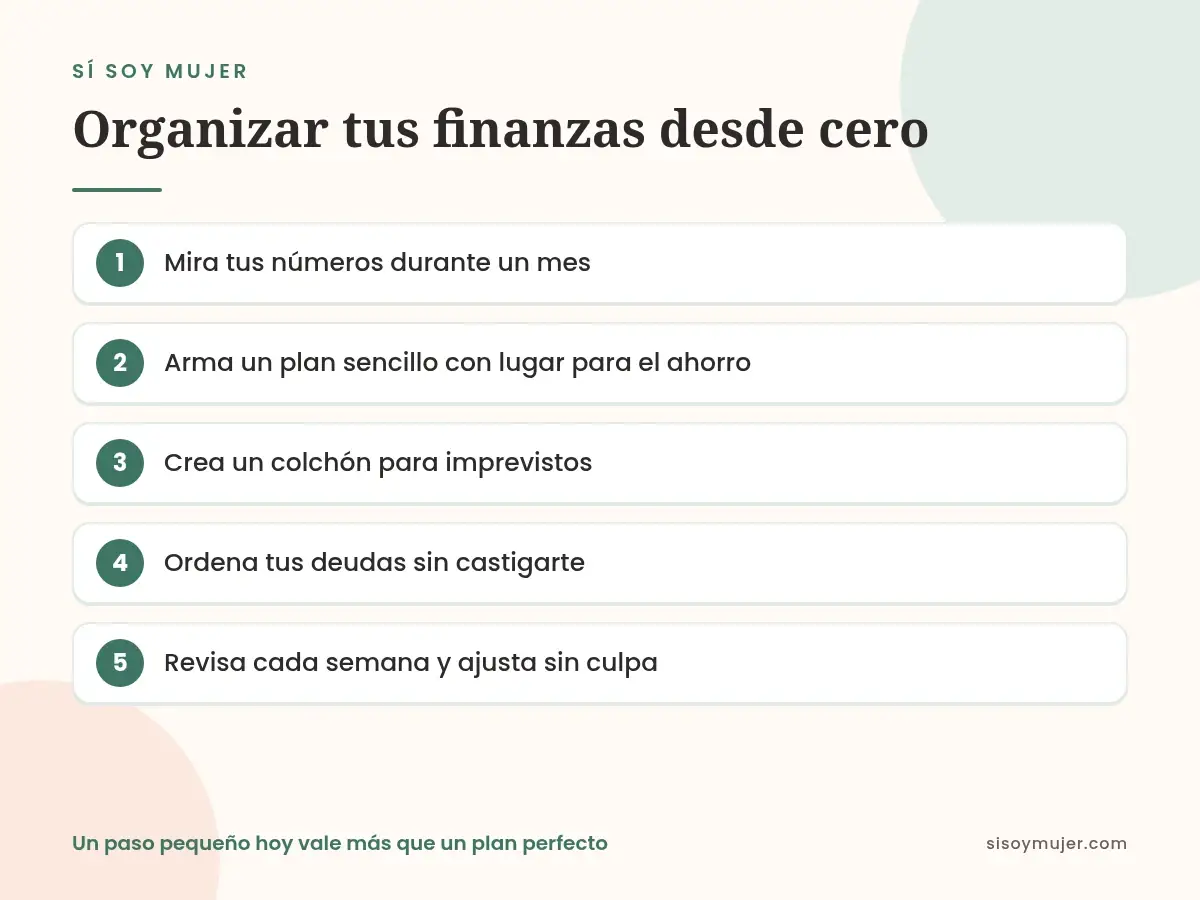
Paso 3: un colchón para los imprevistos
Un imprevisto (una consulta médica, una reparación, un mes con menos trabajo) puede desordenar todo si no hay nada guardado. Por eso, al organizar finanzas personales, conviene crear pronto un pequeño colchón separado del dinero del día a día.
La CONDUSEF, el organismo mexicano de protección al usuario financiero, sugiere como meta de largo plazo cubrir entre tres y seis meses de gastos esenciales, y avanzar destinando una parte fija de los ingresos cada mes. Si eso hoy suena lejano, empieza por una meta más corta, como cubrir un imprevisto común. Aquí te contamos cómo construir un fondo de emergencia poco a poco, sin esperar a que «sobre».
Un truco amable: programa una transferencia automática el día que cobras. Lo que no ves en tu cuenta principal es más fácil de no gastar.
Paso 4: ordena tus deudas sin castigarte
Si tienes deudas, no estás sola ni has fallado. Haz una lista con cada una: a quién le debes, cuánto, la cuota mensual y la tasa de interés. Solo verlas juntas ya cambia la sensación de caos por algo concreto.
- Paga siempre al menos el mínimo de todas para evitar recargos.
- Si puedes poner un extra, dirígelo a una sola deuda: la de interés más alto o la más pequeña, según qué te motive más.
- Evita sumar deudas nuevas para cubrir otras, salvo que sea una consolidación con condiciones claras y mejores.
- Si la situación se volvió inmanejable, habla con tu entidad financiera antes de atrasarte: suelen existir opciones de reestructuración.
Este artículo es informativo: no reemplaza la asesoría de una profesional financiera que conozca tu caso.
Paso 5: revisa, ajusta y habla de dinero
Organizarte no es un evento de un día. Una revisión corta cada semana (quince minutos con un café) y una más completa cada mes te permiten ajustar sin dramas. Si un mes te saliste del plan, no lo tires todo: mira qué pasó y adapta el siguiente.
Y si compartes gastos con alguien, poner los números sobre la mesa evita resentimientos silenciosos. Si te cuesta empezar esa conversación, te puede ayudar lo que contamos sobre cómo hablar de dinero en pareja sin que se convierta en pelea.
Con el tiempo, cuando el día a día esté más estable, podrás pensar en metas más grandes: estudiar, emprender, invertir o tu jubilación. Pero todo eso se construye sobre la base de saber a dónde va tu dinero hoy.
UN PASO PARA HOY
Hoy abre una nota en tu móvil y titúlala «Mi dinero este mes». Anota solo tres cosas: cuánto esperas recibir, tus tres gastos fijos más grandes y una cantidad pequeña que podrías apartar. No hace falta que esté completa ni que cuadre todavía; es tu primer paso para organizar finanzas personales.
Si hoy solo te animas a mirar el saldo de tu cuenta sin cerrar la app, también cuenta. Mirar es el comienzo.
Organizar tus finanzas personales desde cero no exige saber de economía ni tener ingresos altos. Exige algo más sencillo y más valiente: mirar tus números, decidir con intención y volver a revisar sin castigarte. Cada paso pequeño te da más claridad, y la claridad te da opciones. En Sí Soy Mujer creemos que entender tu dinero también es una forma de cuidarte y de ganar libertad.
Si quieres practicar con más guía, los Bites de Dinero y finanzas reúnen microclases breves para hacerlo paso a paso, a tu ritmo.
SIGUE EN EL UNIVERSO DE ISABELLA
Para llevarlo a tu día
TAMBIÉN TE PUEDE SERVIR


Preguntas frecuentes
¿Por dónde empiezo si nunca he hecho un presupuesto?
Empieza por anotar tus ingresos y gastos durante un mes, sin cambiar nada todavía. Con esa foto real podrás armar un plan sencillo: necesidades, gustos y una parte para ahorro, aunque sea pequeña.
¿Qué hago si mis ingresos cambian cada mes?
Calcula un promedio de tus ingresos de los últimos meses y planifica con una cifra prudente, un poco por debajo de ese promedio. Los meses buenos, aparta la diferencia para cubrir los meses más flojos.
¿Cuánto debería ahorrar al mes?
No hay una cifra única. Una referencia común es apartar alrededor de un 10 a 20 % de los ingresos, pero si hoy solo puedes con menos, empieza con eso. La constancia importa más que el monto al principio.
¿Primero pago deudas o ahorro?
Muchas guías sugieren hacer las dos cosas a la vez: un colchón pequeño para imprevistos mientras pagas tus deudas, para no endeudarte de nuevo cuando surja algo. Si tus deudas tienen intereses muy altos, puede convenir priorizarlas; una asesoría profesional te ayudará a decidir según tu caso.
