Llega diciembre y, de pronto, todo parece urgente: el intercambio del trabajo, la cena, los viajes, los regalos de los niños, la canasta. Si alguna vez has pensado «este año sí me organizo» y en enero te encontraste con la tarjeta aún respirando, no estás sola. Armar un presupuesto de Navidad es, sobre todo, decidir con calma antes de que el mes decida por ti.
En Ecuador hablamos en dólares, y muchas familias cuentan con el décimo tercer sueldo (o bono navideño) para sostener parte de estos gastos. En Sí Soy Mujer no venimos a decirte cuánto «deberías» gastar ni a juzgar tus tradiciones. Venimos a ofrecerte un plan suave: lista, tope, categorías y una conversación familiar. Si aún no tienes claro cuánto entra y cuánto sale el resto del año, te puede ayudar antes nuestra guía para organizar finanzas personales.
¿Por qué un presupuesto de Navidad cambia enero?
La Navidad concentra muchos gastos en pocas semanas. Lo que duele no suele ser un solo regalo: es la suma de pequeños «ya que estoy» (una botella más, un envío express, un diferido «por si acaso»). Un presupuesto de Navidad te da un marco: cuánto puedes destinar sin tocar el arriendo de enero, la comida del mes ni el colchón de emergencia.
No se trata de vivir la fiesta con culpa. Se trata de que el cariño que das en diciembre no se convierta en ansiedad en enero. Si este año arrastras cuotas altas, conviene mirar también cómo salir de deudas con calma, para no sumar presión encima de la que ya tienes.
Paso 1: mira tu dinero real (ingresos + décimo tercero)
Antes de soñar la lista de regalos, mira lo concreto:
- Ingresos de noviembre y diciembre: sueldo, trabajos extra, ventas, lo que suelas recibir.
- Décimo tercer sueldo: si trabajas en relación de dependencia y lo acumulas, en el sector privado el Código del Trabajo (art. 111) contempla que pueda pagarse hasta el 24 de diciembre; el empleador puede adelantarlo. En el sector público la fecha puede variar según anuncios del Gobierno. Confirma con tu nómina o RR. HH. cuándo te llega y si ya lo recibes mensual.
- Gastos que no se detienen: arriendo, servicios, transporte, cuotas, colegio, comida del mes.
Resta lo fijo de lo que entra. Lo que queda —si queda— es el techo posible para Navidad. Si el décimo aún no llega, no lo gastes dos veces en la cabeza: anótalo solo cuando esté confirmado. Y si tus ingresos varían, usa una cifra prudente, un poco por debajo de tu promedio.
Paso 2: haz la lista completa (regalos, comida, viajes y extras)
En una hoja o en el móvil, escribe todo lo que suele salir en estas fechas, aunque todavía no sepas el monto:
- Regalos: familia cercana, intercambio del trabajo, profesores, vecinos, «algo para llevar».
- Comida y mesa: cena, pavo o horneado, bebidas, pan de Pascua, ingredientes especiales.
- Viajes y visitas: pasajes, peajes, gasolina, estadía, regalos de la maleta.
- Extras: ropa, decoración, fotos, envíos, propinas, imprevistos pequeños.
No edites todavía. Solo mira la lista. Muchas veces el alivio empieza al ver que el caos tenía nombres. Si compartes gastos, puedes sentarte con quien vive contigo y armar la lista juntas; si te cuesta hablar de plata, te puede servir lo que contamos sobre cómo hablar de dinero en pareja.
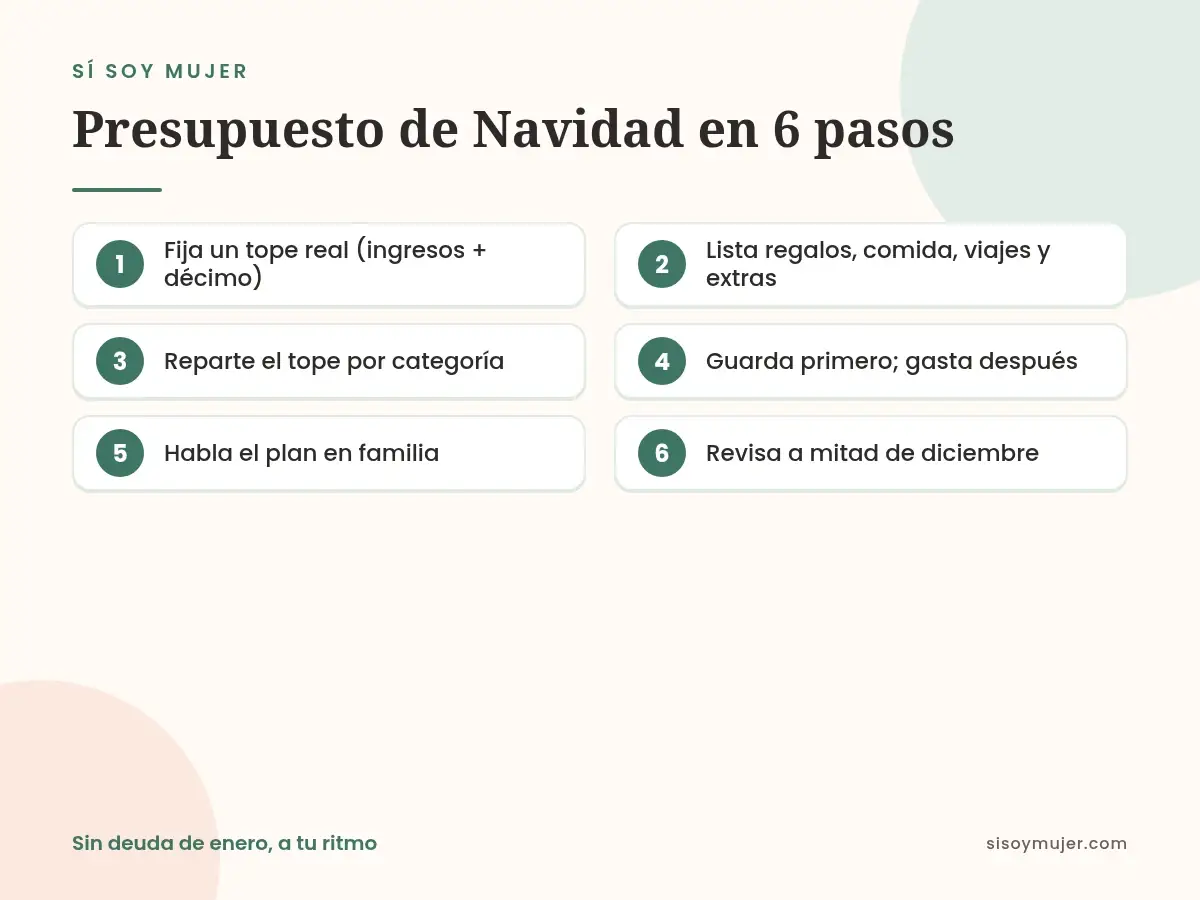
Paso 3: pon un tope y reparte tu presupuesto de Navidad
Ahora sí: elige un número total que puedas sostener sin pedir prestado para vivir en enero. Ese es tu tope. Luego reparte ese tope por categorías (por ejemplo: 40 % regalos, 30 % comida, 20 % viajes, 10 % extras). Ajústalo a tu vida real: si este año no viajas, esa parte puede ir a regalos o a un pequeño ahorro.
Un presupuesto de Navidad que se sostiene suele incluir margen: deja un porcentaje pequeño sin asignar para lo que siempre aparece a última hora. Si te ayuda pensar en un presupuesto más amplio el resto del año, busca uno que se parezca a tu vida: con espacio para lo que importa, no solo para lo urgente.
Tres preguntas amables:
- ¿Qué gasto de esta lista me importa de verdad?
- ¿Qué podría ser más sencillo sin que deje de sentirse Navidad?
- ¿Hay alguien con quien pueda acordar un tope compartido (intercambio con monto fijo, amigo secreto, un solo regalo por hogar)?
Paso 4: paga con intención (y cuida la tarjeta)
Con el tope claro, la forma de pagar importa. Ideas prácticas, sin presión:
- Aparta primero. Si puedes, transfiere a una cuenta o sobre virtual la plata de Navidad apenas cobres (o cuando llegue el décimo). Lo que no ves en la cuenta del día a día es más fácil de no gastar.
- Compara antes de diferir. Un diferido puede ayudar si calza en tu tope y sabes la cuota; si no, puede alargar enero. Pregúntate: «¿lo compraría igual de contado?».
- Regalos con cariño y límite. Experiencias, algo hecho en casa o un aporte a una causa pueden valer más que una compra a crédito.
- Evita la deuda nueva «por la fiesta». Si ya tienes cuotas altas, prioriza no sumar otra. La Navidad puede ser cálida con menos: menos cosas, más presencia.
Este artículo es informativo y general: no reemplaza la orientación de una asesora financiera o de tu entidad, que pueden revisar tu caso concreto.
Paso 5: revisa a mitad de diciembre (sin castigarte)
Elige un día a mitad de mes —con un café, quince minutos— y mira: ¿cuánto del tope usaste? ¿Qué falta? ¿Qué puedes soltar? Si te pasaste en una categoría, baja otra; no tires todo el plan. Un presupuesto vivo se ajusta; uno rígido se abandona.
Si llega el 24 y el décimo aún no está, no improvises con la tarjeta «porque ya casi». Espera la confirmación o reduce el plan. Y si este año el dinero no alcanza para lo que imaginabas, está bien nombrar la tristeza o la vergüenza sin convertirte en «la que arruinó la Navidad». Tú no eres tu saldo.
UN PASO PARA HOY
Hoy abre una nota y escribe solo tres líneas: (1) cuánto crees que puedes destinar a Navidad sin tocar enero, (2) tus tres gastos navideños más grandes, (3) una cosa que puedes simplificar. Ese borrador ya es el comienzo de tu presupuesto de Navidad.
Si hoy solo lograste mirar el saldo sin cerrar la app, también cuenta. Mirar es el primer paso.
Armar un presupuesto de Navidad sin deuda de enero no exige ser experta en finanzas ni renunciar a la fiesta. Exige un tope honesto, una lista clara y la permiso de ajustar. En Sí Soy Mujer creemos que tu dinero también puede darte paz, y que el cariño de diciembre merece llegar a enero sin nudo en el pecho.
Si quieres practicar con más guía, los Bites de Dinero y finanzas reúnen microclases breves para hacerlo paso a paso, a tu ritmo.
SIGUE EN EL UNIVERSO DE ISABELLA
Para llevarlo a tu día
TAMBIÉN TE PUEDE SERVIR


Preguntas frecuentes
¿Cuánto debería destinar a un presupuesto de Navidad?
No hay una cifra única. Parte de lo que te queda después de cubrir arriendo, comida, servicios y cuotas. Si recibes décimo tercero, decide qué parte va a Navidad y qué parte queda para enero o para un colchón, según tu realidad.
¿Hasta cuándo se paga el décimo tercero en Ecuador?
En el sector privado, si lo acumulas, el Código del Trabajo contempla el pago hasta el 24 de diciembre; el empleador puede adelantarlo. En el sector público la fecha puede fijarse por anuncios del Gobierno. Confirma siempre con tu empleador.
¿Conviene diferir los regalos en la tarjeta?
Puede ayudar si la cuota cabe en tu tope y conoces el costo total. Si ya tienes deudas altas o no estás segura de poder pagar, suele ser más suave comprar menos o repartir regalos con un monto acordado.
¿Qué hago si mi familia espera gastos que yo no puedo sostener?
Nombra tu límite con calma: «Este año puedo hasta X». Propón alternativas (amigo secreto, un solo regalo por hogar, una comida compartida más simple). Poner un tope no es falta de cariño; es cuidarte para no llegar rota a enero.
